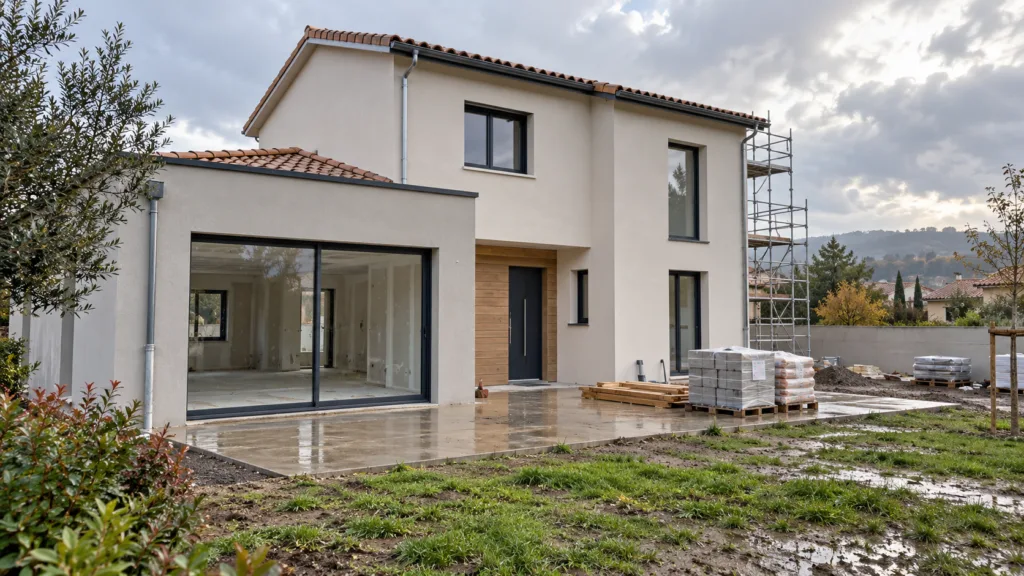
Une maison dite « clos et couvert » possède une enveloppe extérieure achevée ou suffisamment avancée pour empêcher l’eau et l’air de pénétrer dans des conditions normales. La toiture, les façades, les portes et les fenêtres en constituent les éléments principaux. Le bâtiment n’est toutefois ni aménagé ni habitable à ce stade : les réseaux, l’isolation intérieure, les cloisons et les finitions restent souvent à réaliser.
L’expression paraît simple, mais elle ne correspond pas toujours à un lot identique d’un chantier à l’autre. Certains contrats englobent la maçonnerie et la charpente, tandis que d’autres ne visent que l’enveloppe extérieure. Pour comparer deux offres, il faut donc regarder le détail des prestations plutôt que se fier à la seule mention « clos couvert ».
Qu’est-ce que le clos et couvert dans le bâtiment ?
Le clos et couvert réunit les ouvrages qui protègent le bâtiment des intempéries et ferment ses accès vers l’extérieur. Il correspond couramment à un bâtiment hors d’eau et hors d’air.
- Hors d’eau signifie que la couverture et les ouvrages d’étanchéité empêchent normalement les infiltrations de pluie par le haut du bâtiment.
- Hors d’air signifie que les ouvertures extérieures sont équipées de leurs portes, fenêtres ou fermetures prévues, et que l’enveloppe est fermée.
Ces expressions décrivent un état d’avancement, pas une certification générale de performance. Une construction hors d’air n’est pas nécessairement conforme à l’objectif final d’étanchéité à l’air prévu par l’étude thermique. De même, un bâtiment hors d’eau peut encore présenter des points de finition à traiter autour d’une terrasse, d’une souche de cheminée ou d’une traversée de toiture.
La validation doit donc reposer sur l’observation des travaux exécutés, les documents du marché et, si nécessaire, les contrôles prévus au contrat.
Quelle différence entre le clos et le couvert ?
Le clos ferme les façades et les ouvertures
Le clos concerne principalement la fermeture verticale du bâtiment. Il comprend les murs périphériques ou façades ainsi que les menuiseries extérieures : porte d’entrée, fenêtres, portes-fenêtres et baies vitrées. Selon la conception, un bardage, un mur-rideau ou certains parements extérieurs peuvent également participer à l’enveloppe.
Le gros œuvre maçonné peut former une partie du clos, mais une façade brute ne suffit pas toujours. Les appuis de fenêtre, joints périphériques, seuils, raccords et dispositifs d’évacuation de l’eau doivent être exécutés correctement. Une fenêtre posée sans traitement complet de sa liaison avec le mur ne garantit pas à elle seule une fermeture durable.
Le couvert protège le bâtiment par le haut
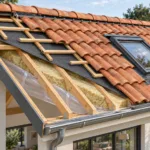
Le couvert correspond à la partie supérieure qui protège l’ouvrage contre la pluie, la neige et les autres intempéries. Il associe généralement la charpente, la couverture et leurs accessoires : tuiles, ardoises, bacs métalliques, membranes, solins, faîtages, noues et évacuations d’eaux pluviales selon le projet.
Sur une toiture-terrasse, la notion de couvert repose surtout sur le complexe d’étanchéité, ses relevés et les évacuations. Sur une toiture inclinée, la couverture assure l’écoulement de l’eau, avec éventuellement un écran sous toiture. Cet écran apporte une protection complémentaire, mais il ne remplace pas la couverture définitive.
Clos couvert et gros œuvre : des périmètres qui se recoupent
Le gros œuvre assure la stabilité et la résistance du bâtiment. Il regroupe habituellement les terrassements structurels, fondations, soubassements, murs porteurs, planchers et autres éléments participant à la structure. La charpente peut aussi être rattachée au gros œuvre selon l’organisation du chantier.
Le clos couvert décrit plutôt la réalisation de l’enveloppe protectrice. Une partie du gros œuvre participe donc au clos couvert, notamment les murs extérieurs et la charpente, mais les deux notions ne sont pas synonymes. À l’inverse, les fenêtres relèvent du clos sans être considérées comme du gros œuvre.
Cette distinction devient importante avec une offre de maison « prête à finir ». Un prix de clos couvert peut comprendre les fondations et l’élévation complète, ou commencer sur une structure déjà construite. Seul le descriptif contractuel permet de savoir ce qui est réellement inclus.
Quels travaux sont inclus ou exclus ?
Le tableau suivant présente une répartition courante. Elle reste indicative, car les lots varient selon le mode constructif, le contrat et le niveau de livraison choisi.
| Souvent inclus dans le clos couvert | Généralement réalisé au second œuvre |
|---|---|
| Murs extérieurs et façades | Cloisons intérieures |
| Charpente et couverture | Électricité et appareillages |
| Étanchéité des toitures-terrasses | Plomberie et équipements sanitaires |
| Portes, fenêtres et baies extérieures | Chauffage, ventilation et production d’eau chaude |
| Éléments nécessaires à l’évacuation de l’eau en toiture | Revêtements de sol, peintures et finitions |
| Bardage ou parement extérieur s’il figure au marché | Cuisine et aménagements intérieurs |
Plusieurs postes demandent une vérification particulière. L’enduit de façade peut être inclus, reporté ou remplacé par une finition provisoire. Les volets, stores et portes de garage ne figurent pas systématiquement dans le lot de menuiseries extérieures. Les gouttières et descentes d’eaux pluviales peuvent également relever d’un poste séparé.
L’isolation dépend de sa position. Une isolation intégrée à la toiture ou placée par l’extérieur peut entrer dans le marché d’enveloppe. L’isolation intérieure des murs, les doublages et les plafonds appartiennent plus souvent au second œuvre. Il ne faut donc pas conclure que toute isolation est comprise parce que le bâtiment est annoncé hors d’eau hors d’air.
À quelle étape le bâtiment devient-il clos et couvert ?
Sur une maison neuve, les travaux suivent généralement une progression logique :
- préparation du terrain, terrassement et fondations ;
- réalisation du soubassement, des planchers et des murs porteurs ;
- pose de la charpente et de la couverture ;
- mise en place des fenêtres, portes et autres menuiseries extérieures ;
- traitement des raccords d’étanchéité et fermeture de l’enveloppe ;
- démarrage des réseaux, doublages, cloisons et finitions intérieures.
Le second œuvre peut habituellement commencer après la mise hors d’eau et hors d’air. Cette succession protège les matériaux sensibles à l’humidité, comme certains isolants, plaques de plâtre ou revêtements. Elle permet aussi de sécuriser davantage l’intérieur du chantier.
Il ne s’agit cependant pas d’une frontière absolue. Des réseaux peuvent être préparés avant la pose de toutes les menuiseries, tandis que certaines finitions extérieures interviennent plus tard. Le planning doit tenir compte du séchage de la maçonnerie et des chapes, de la ventilation du chantier et des prescriptions des fabricants.
En rénovation, l’ordre peut être différent. Les travaux avancent parfois façade par façade ou zone par zone afin de maintenir une protection provisoire. Une bâche ou une fermeture temporaire ne doit pas être confondue avec un clos couvert définitif.
Comment évaluer le prix d’une construction en clos couvert ?
Il n’existe pas de prix universel au mètre carré. Deux bâtiments de même surface peuvent présenter des budgets très différents en raison de leur forme, du terrain, du système constructif ou du nombre d’ouvertures. Une comparaison pertinente repose sur un descriptif identique et un niveau de finition clairement défini.
Les principaux facteurs de coût
- La structure du bâtiment : maçonnerie, ossature bois, béton ou structure métallique n’impliquent pas les mêmes fournitures ni la même main-d’œuvre.
- La forme du plan : une construction compacte est généralement plus simple à envelopper qu’un bâtiment comprenant de nombreux décrochements.
- La toiture : sa pente, sa surface, son matériau et la présence de noues, lucarnes ou fenêtres de toit influencent le devis.
- Les menuiseries : dimensions, matériau, type de vitrage, performances, mode d’ouverture et protections solaires font varier le montant.
- Le terrain : l’accès, la pente, la nature du sol et les besoins de levage modifient les conditions d’intervention.
- Les façades : enduit, bardage, parement ou isolation thermique par l’extérieur correspondent à des prestations différentes.
- La rénovation : dépose, reprises de supports et traitement de désordres découverts en cours de chantier peuvent augmenter le coût.
Le prix au mètre carré reste utile pour obtenir un premier ordre de comparaison, mais il masque souvent des écarts de périmètre. Une offre peut inclure les fondations, l’échafaudage, les évacuations d’eaux pluviales et les volets, alors qu’une autre les présente en options.
Les points à comparer dans les devis
Chaque proposition devrait préciser les matériaux, performances attendues, quantités, travaux préparatoires, moyens d’accès, finitions et exclusions. Il faut aussi contrôler le traitement des interfaces : raccord entre toiture et façade, étanchéité autour des fenêtres, seuils de portes et évacuation de l’eau.
Le budget global ne s’arrête pas au clos couvert. Le maître d’ouvrage doit conserver une enveloppe pour les réseaux, l’isolation restante, les équipements techniques, les finitions, les raccordements et les éventuels aménagements extérieurs. Une maison hors d’eau hors d’air peut encore nécessiter une part importante de travaux avant de devenir habitable.
Quelles assurances et garanties s’appliquent ?
Les travaux de clos et couvert touchent fréquemment à des ouvrages relevant de la responsabilité décennale des constructeurs. Cette responsabilité peut être engagée après la réception pour des désordres d’une gravité suffisante, notamment s’ils compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Une infiltration importante et persistante peut entrer dans ce cadre, mais l’appréciation dépend toujours de la nature et des conséquences du désordre.
Avant l’ouverture du chantier, il convient de demander à chaque entreprise une attestation d’assurance décennale en cours de validité. Les activités déclarées doivent correspondre aux travaux confiés : couverture, étanchéité, charpente, maçonnerie ou pose de menuiseries, par exemple. Il faut également vérifier la période de validité et les éventuelles limites géographiques ou techniques mentionnées.
L’assurance dommages-ouvrage est souscrite par le maître d’ouvrage dans les situations où elle est obligatoire. Elle vise à préfinancer la réparation des dommages de nature décennale sans attendre que les responsabilités soient définitivement établies. Elle ne remplace ni la garantie de l’entreprise ni un contrôle attentif du chantier.
D’autres garanties peuvent intervenir après la réception, dont la garantie de parfait achèvement pendant la première année. Celle-ci oblige l’entreprise à traiter les désordres signalés lors de la réception ou notifiés dans le délai prévu. Les conditions exactes dépendent du contrat et de la nature des travaux.
Comment vérifier que le bâtiment est réellement hors d’eau et hors d’air ?
La vérification ne consiste pas seulement à constater que les tuiles et les fenêtres sont posées. Plusieurs points doivent être examinés avant de valider l’étape ou de régler un appel de fonds correspondant :
- la couverture est complète et ses raccords sont terminés ;
- les relevés d’étanchéité, solins et évacuations sont en place ;
- les portes et fenêtres ferment correctement ;
- les joints entre les menuiseries et le gros œuvre sont exécutés ;
- les seuils et appuis éloignent correctement l’eau de la façade ;
- aucune trace d’infiltration n’est visible après un épisode pluvieux ;
- les percements provisoires sont rebouchés ou protégés durablement.
Les défauts visibles doivent être consignés par écrit. Lors d’une réception, ils peuvent être inscrits comme réserves dans le procès-verbal. Une visite avec le maître d’œuvre, l’architecte ou un professionnel indépendant peut être utile si les raccords techniques sont difficiles à apprécier.
Il faut aussi distinguer la réception juridique de la simple fin d’une étape. La réception est un acte formel par lequel le maître d’ouvrage accepte les travaux, avec ou sans réserves. Ses conséquences sur les garanties et les paiements justifient de ne pas signer un document imprécis.
FAQ sur le clos et couvert
Les fondations sont-elles comprises dans le clos couvert ?
Pas systématiquement. Elles font partie du gros œuvre et sont indispensables à la construction, mais leur inclusion dans une offre « clos couvert » dépend du périmètre contractuel. Certaines offres couvrent le chantier depuis les fondations jusqu’aux fenêtres, tandis que d’autres concernent uniquement la fermeture d’une structure existante.
Les fenêtres font-elles partie du clos ?
Oui, les fenêtres, portes-fenêtres et baies vitrées participent normalement à la mise hors d’air. Le devis doit néanmoins préciser les vitrages, matériaux, dimensions, performances, poignées, occultations et finitions périphériques.
L’isolation est-elle toujours incluse ?
Non. Une isolation intégrée à l’enveloppe peut être comprise, notamment en toiture ou par l’extérieur. Les doublages isolants intérieurs sont souvent réalisés pendant le second œuvre. La composition exacte des murs et de la toiture doit apparaître dans les documents techniques.
Peut-on habiter une maison en clos couvert ?
En général, non. Le bâtiment peut ne disposer ni d’électricité finalisée, ni d’eau, ni de chauffage, ni de ventilation, ni d’équipements sanitaires. Il doit encore satisfaire aux exigences de sécurité, de salubrité et d’habitabilité applicables avant une occupation normale.
Peut-on vendre une maison au stade hors d’eau hors d’air ?
Une vente peut être envisagée, mais l’état réel du bien et les travaux restant à effectuer doivent être décrits sans ambiguïté. Les autorisations d’urbanisme, contrats, factures, attestations d’assurance et documents de chantier doivent être transmis au notaire afin d’encadrer l’opération.
Quels travaux viennent après le clos couvert ?
Le second œuvre comprend habituellement l’isolation intérieure restante, les cloisons, l’électricité, la plomberie, la ventilation, le chauffage, les équipements sanitaires et les revêtements. Avant de les lancer, il reste prudent de vérifier l’absence d’infiltration, le séchage suffisant des supports et la conformité des réservations prévues pour les réseaux.